
Você recebe o Bolsa Família e está planejando dar entrada no BPC/LOAS para idoso ou pessoa com deficiência? Fique atento a estas regras importantes!
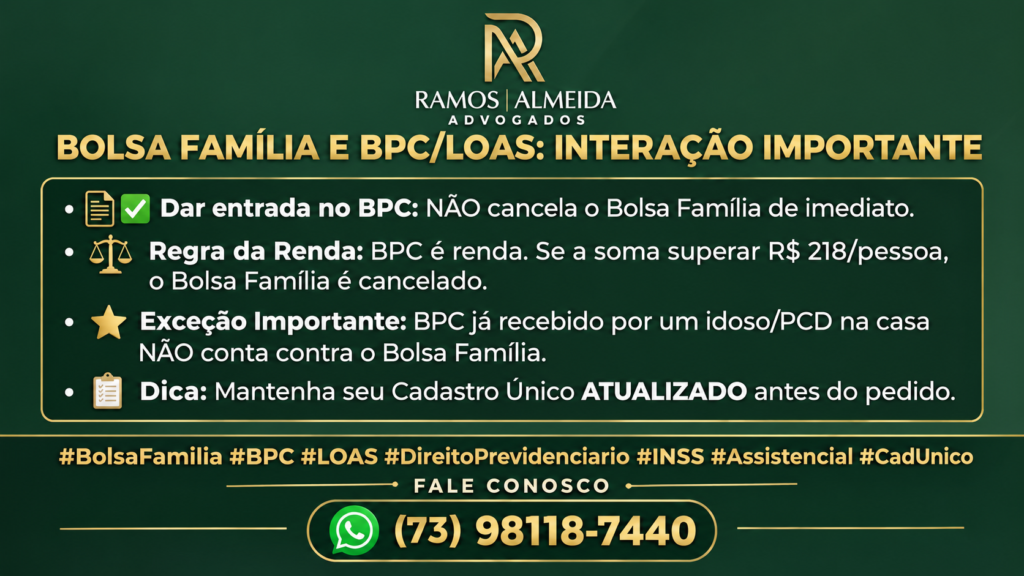
Quem já recebe o Bolsa Família e está pensando em pedir o BPC (Benefício de Prestação Continuada) pode acumular os dois? Como fica a situação? A mudança ocorre após a entrada em vigor das regras da Lei nº 15.077/2024. Com a nova legislação, o valor pago pelo Bolsa Família passou a contar como renda na hora de pedir o BPC. Para algumas famílias, somar o Bolsa Família fazia a renda passar do limite permitido (que é de até ¼ do salário-mínimo por pessoa). Como era antes? Para não ultrapassar o limite de renda, o responsável familiar precisava pedir o cancelamento do Bolsa Família antes de apresentar o pedido do BPC. Como fica agora? A partir de um acordo entre o MDS, INSS, Advocacia-Geral da União (AGU) e Defensoria Pública da União (DPU), o procedimento foi alterado. Agora, a família continua recebendo o Bolsa Família enquanto aguarda a resposta do BPC. O responsável familiar pode assinar uma declaração de desligamento voluntário na hora do pedido, mas o cancelamento do Bolsa Família só vai ocorrer se for necessário e somente depois que o BPC for efetivamente aprovado. E se o INSS negar o pedido do BPC? Nesse caso, a família não perde nada. Se o pedido do BPC não for aprovado, o pagamento do Bolsa Família permanece, sem interrupção, desde que a família continue cumprindo as regras de saúde, educação e atualização do Cadastro Único. Fique por dentro As regras sobre idade ou avaliação de deficiência para ter direito ao BPC continuam as mesmas e seguem sendo avaliadas pelo INSS. https://www.gov.br/mds/pt-br/noticias/beneficiarios-do-bolsa-familia-podem-solicitar-o-bpc-sem-cancelar-o-programa
O STJ decidiu, sob o Tema 1.157, que o INSS pode cancelar benefício, mesmo que concedido por Decisão Judicial
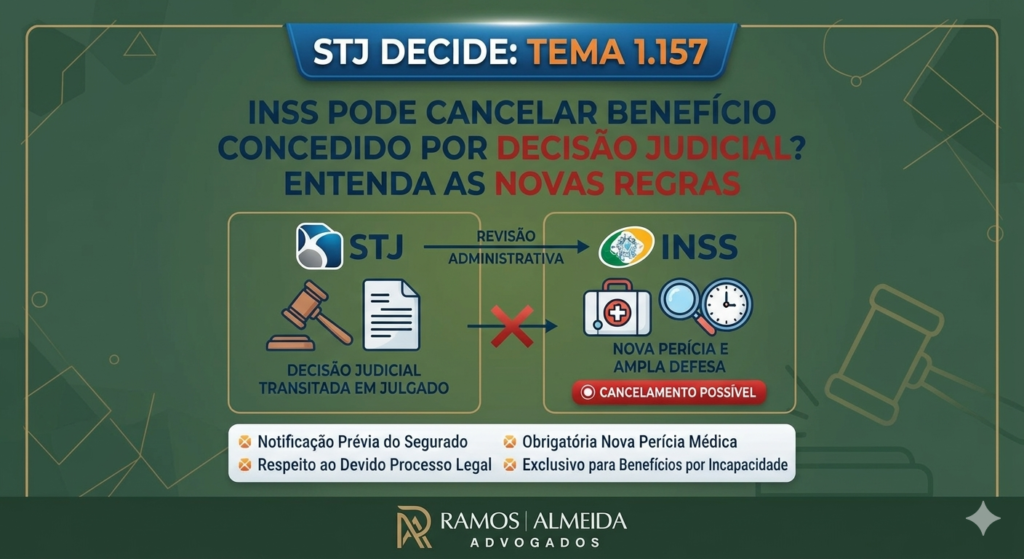
O STJ fixou tese vinculante que pode impactar milhares de beneficiários em todo o Brasil: A Primeira Seção do Superior Tribunal de Justiça (STJ) concluiu o julgamento do Tema Repetitivo 1.157, fixando o entendimento de que o INSS pode cancelar administrativamente benefícios por incapacidade concedidos via judicial sem a necessidade de ajuizar uma nova ação revisional, desde que constatada a recuperação do segurado por meio de nova perícia médica. A decisão foi unânime na 1ª Seção. O entendimento é que benefícios de trato continuado, como aposentadoria por invalidez, estão sujeitos a reavaliações periódicas previstas em lei. A incapacidade que existia no momento da condenação judicial pode não existir mais, e o INSS tem amparo legal para verificar isso administrativamente. A condição é clara: o cancelamento só é válido se o INSS respeitar o devido processo legal administrativo e realizar nova perícia médica. Sem esses requisitos, o cancelamento é ilegal. O ponto mais relevante da decisão é o que ela afasta: a tese de que só seria possível cancelar o benefício mediante ação revisional judicial. Para o STJ, a revisão administrativa é autônoma e independente. O segurado, permanece possuindo o direito de contestar o cancelamento tanto na via administrativa quanto na judicial. https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?cod_tema_final=1157&cod_tema_inicial=1157&novaConsulta=true&tipo_pesquisa=T
Sofreu um acidente e ficou com uma limitação permanente? Saiba quando pode existir direito ao Auxílio-Acidente
Sofreu um acidente e ficou com uma sequela que reduziu sua capacidade para o trabalho? Talvez você tenha direito ao Auxílio-Acidente. O Auxílio-Acidente é um benefício de natureza indenizatória, destinado ao segurado que, após a consolidação das lesões decorrentes de acidente, permanece com determinada sequela que implique redução de suas capacidades. Além da existência da sequela, é necessário analisar alguns requisitos previdenciários. A documentação médica e a análise pericial também podem ser decisivas para demonstrar a redução da capacidade. Você sofreu um acidente, ficou com alguma limitação e continuou trabalhando? Não presuma que não possui direito ao benefício. Uma análise jurídica individualizada pode esclarecer se o seu caso se enquadra nos requisitos para obter esse benefício.
INSS prevê fim da fila de benefícios até outubro de 2026
O Ministério da Previdência Social antecipou a previsão para zerar a fila de processos represados no Instituto Nacional do Seguro Social (INSS). A expectativa, que antes era para o fim de 2026, agora é regularizar entre setembro e outubro todos os pedidos que ultrapassaram o prazo de 45 dias de análise, limite estabelecido pelo Tribunal de Contas da União (TCU). Segundo o ministro, o INSS recebe aproximadamente 1,3 milhão de novos pedidos de benefícios todos os meses. Por isso, “zerar a fila” não significa eliminar completamente os requerimentos em análise, mas garantir que cada solicitação seja examinada dentro do prazo de até 45 dias estabelecido pelo Tribunal de Contas da União. Todos os meses, cerca de 1,3 milhão de novos requerimentos são registrados, incluindo aposentadorias, pensões, Benefício de Prestação Continuada ( BPC) e auxílios temporários. Em agosto de 2026, possuimos aproximadamente 1,68 milhões de solicitações seguem em tramitação. Desse total, cerca de 450 mil estão em “cumprimento de exigência”, ou seja, aguardam que o próprio segurado envie documentos ou informações complementares para que a análise continue. Se você tem um pedido em andamento, vale a pena conferir o status no Meu INSS. Em muitos casos, a demora acontece porque o órgão aguarda apenas o envio da documentação solicitada. Como acompanhar seu pedido no INSS? Se você está aguardando a análise de um benefício, acompanhar o processo pode evitar ainda mais demora. Veja o que fazer: Acesse o Meu INSS: entre no aplicativo ou no portal e selecione a opção “Consultar Pedidos” para verificar a movimentação da solicitação; Ligue para a Central 135: o atendimento permite consultar pendências, confirmar agendamentos de perícia e esclarecer dúvidas sobre o pedido; Fique atento às exigências: caso o status apareça como “Exigência”, envie os documentos solicitados, como RG, comprovante de residência, carteira de trabalho ou laudos médicos, dentro do prazo informado. Se você está aguardando a resposta de um pedido, vale a pena acompanhar a solicitação com frequência. https://economia.ig.com.br/2026-08-07/inss-preve-fim-da-fila-de-beneficios-ate-outubro–confira.html
Portaria MDS nº 1.199, publicada em 15 de julho de 2026
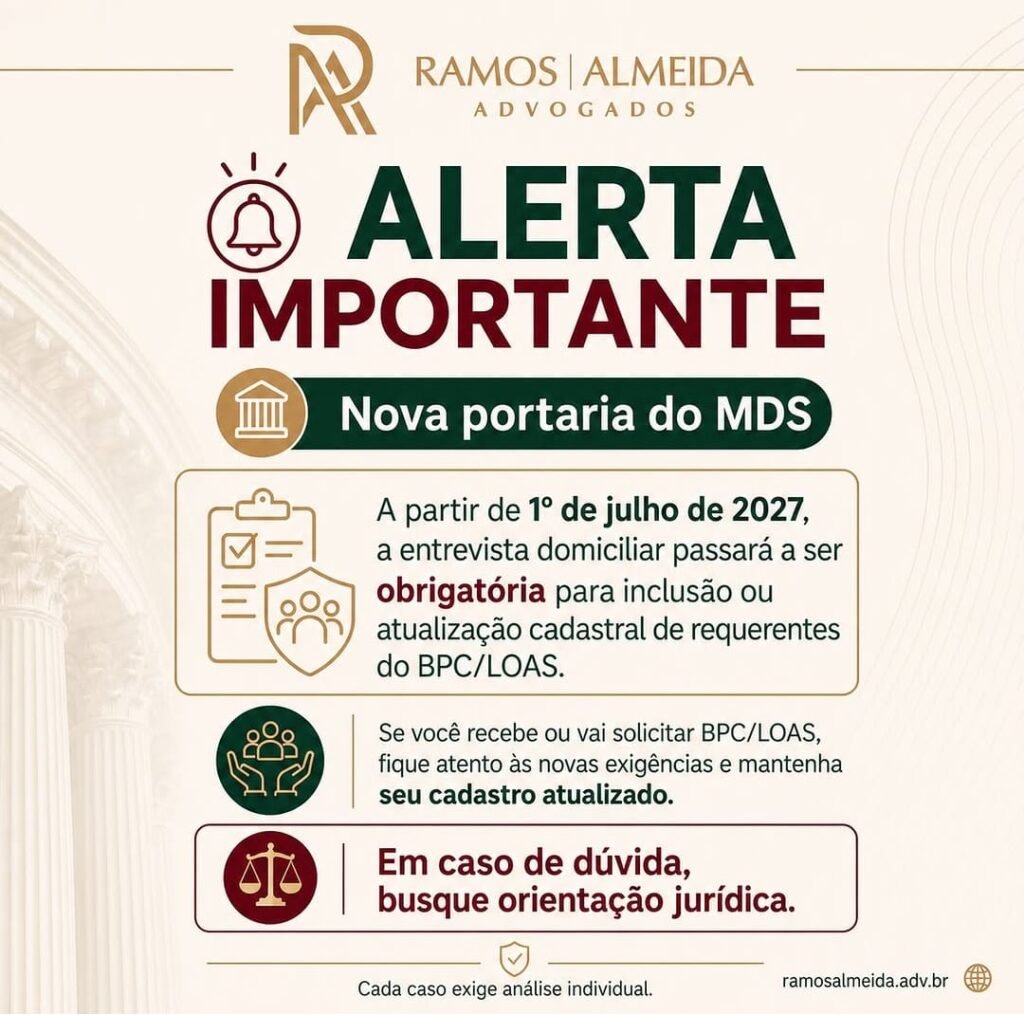
Por que isso é importante? Atualmente, muitas atualizações e cadastros podem ser feitos diretamente no balcão do CRAS. A nova regra impõe uma camada extra de verificação: Fiscalização Rigorosa: O objetivo do Governo Federal é garantir que as informações declaradas no Cadastro Único (CadÚnico) correspondam à realidade vivida pela pessoa em sua residência. Evitar Fraudes: A visita serve para confirmar se a pessoa realmente mora sozinha (no caso de famílias unipessoais) e se a renda declarada está correta.
Mulheres autônomas têm direito ao salário-maternidade
O salário-maternidade é um benefício às mulheres em casos de parto, adoção, guarda judicial ou aborto espontâneo e pago diretamento pelo Governo, através do INSS. Mas nem todas as mulheres com filhos têm direito. É preciso cumprir alguns requisitos. Antes mesmo do surgimento da Lei de Benefícios, de nº 8.213, em 1991, já existia o direito ao salário-maternidade. Porém, ele era limitado às mulheres empregadas (que trabalhassem de carteira assinada) que tivessem filhos. Em 1994, através da Lei nº 8.861/94, o direito ao benefício foi estendido também às seguradas especiais, ou seja, aquelas que exercem atividade rural ou na pesca em regime de economia familiar, sendo exigida a comprovação da atividade, ainda que de forma descontínua, nos 12 meses imediatamente anteriores à data do início do benefício. Em 1999, através da Lei 9.876/99,o salário-maternidade passou a ser devido também às seguradas autônomas, que contribuem via carnê como contribuintes individuais e às contribuintes facultativas, desde que paga uma quantidade mínima de contribuições ao INSS, a chamada carência, que era de 10 (dez) meses. Finalmente, a Lei nº 10.421, de 15 de abril de 2002, estendeu o salário-maternidade também para os casos de adoção ou guarda judicial para fins de adoção de crianças, sendo, nesse caso, pago também aos homens adotantes! O que mudou no salário-maternidade para as autônomas? Com isso, fazendo uma única contribuição ao INSS, é possível garantir que mulheres autônomas ou até mesmo desempregadas (contribuindo como facultativas) tenham direito ao salário-maternidade em casos de parto, adoção, guarda judicial ou aborto. Portanto, se você é mulher, trabalha como autônoma e está grávida ou teve filhos há menos de 05 (cinco) anos, você tem direito a receber o salário-maternidade, bastando fazer uma única contribuição ao INSS, via carnê, antes do nascimento do seu bebê. Se você já teve filhos mas não contribuiu nem uma única vez, nem antes e nem durante a gestação, infelizmente, não é mais possível buscar o benefício. Caso você tenha contribuído antes do nascimento de seu bebê, e, mesmo assim, tenha tido o benefício negado por causa da carência ou qualquer outro motivo, não se desespere, procure um advogado previdenciário especializado. https://prevdcrsta.com/blog/stf-muda-regra-para-autonoma-receber-salario-maternidade/
STF derruba idade mínima para aposentadoria por insalubridade
O Supremo Tribunal Federal (STF) no dia 03-06-2026, derruba a regra da reforma de previdência de 2019 que fixou idade mínima para aposentadoria especial de trabalhadores que exercem atividades com exposição a agentes nocivos à saúde. Entre eles estão mergulhadores de plataformas de petróleo e trabalhadores de minas subterrâneas. Por 6 a 5, a Corte declarou a inconstitucionalidade ao Artigo 19 da Emenda Constitucional n° 103 de 2019. A maioria dos ministros entendeu que a exigência de idade mínima, instituída pela Reforma da Previdência de 2019, contraria a própria finalidade da aposentadoria especial, que é a de impedir danos à saúde e à integridade dos trabalhadores. A emenda fixou idade mínima de 55 anos para aposentadoria de trabalhadores em atividades especiais que exigem mínimo 15 anos de contribuição, 58 anos para atividades que exigem 20 anos de contribuição e 60 anos quando se tratar de 25 anos de contribuição. Com a decisão do Supremo, os trabalhadores poderão se aposentar após cumprirem o tempo mínimo de contribuição Foram mantidas as regras de cálculo do benefício estabelecidas pela Emenda Constitucional 103 de 2019 e a vedação à conversão de tempo especial em tempo comum para períodos trabalhados após a reforma. “A criação do requisito etário irá obrigar o segurado a permanecer na área de risco por tempo superior ao tempo mínimo quando a implementação do requisito tempo de contribuição de 15, 20 e 25 anos ocorrer antes da idade mínima exigida, pois não é razoável crer que o segurado, ao completar o tempo mínimo, irá pedir o seu desligamento da sua atividade para buscar novo emprego em outra atividade para a qual não tem conhecimento”. https://www.cnnbrasil.com.br/politica/stf-derruba-idade-minima-para-aposentadoria-especial-por-insalubridade/#goog_rewarded
INSS Muda Regras do Crédito Consignado para Aposentados e Pensionistas
Apartir do dia 19/05/2026, aposentados e pensionistas do INSS têm que seguir novas regras para contratar empréstimo consignado. A nova regra exige… *Biometria Facial* A mudança mais importante é a exigência de biometria facial para validar a operação. Agora, depois de solicitar o crédito no banco, o beneficiário precisará acessar o aplicativo ou site Meu INSS para confirmar o contrato por reconhecimento facial. Sem isso, o dinheiro não será liberado. *Prazo de 5 dias* O segurado terá até cinco dias corridos para concluir a confirmação. Caso não faça a validação nesse prazo, o contrato será cancelado automaticamente. A medida foi criada após recomendações do Tribunal de Contas da União (TCU) e faz parte da Lei nº 15.327/2026, voltada ao aumento da segurança contra fraudes envolvendo aposentados e pensionistas. *Proibição de contratação por telefone* Outra mudança é a proibição da contratação de consignado por telefone ou por procuração de terceiros. A partir de agora, a validação precisa ser feita diretamente pelo beneficiário no ambiente digital do Meu INSS. *Prazo e carência maior para pagar* As novas regras também ampliam o prazo máximo de pagamento do consignado, que sobe de 96 para 108 parcelas mensais, o equivalente a nove anos. Além disso, o aposentado poderá contratar o empréstimo e começar a pagar somente depois de até três meses. *Espaço disponível para contratação* Houve alteração na margem consignável. O percentual não utilizado em modalidades como cartão consignado e cartão benefício poderá ser convertido em empréstimo consignado tradicional, desde que respeitados os limites legais de comprometimento da renda: até 40% para benefícios previdenciários e 35% para benefícios assistenciais. O cartão consignado é um cartão de crédito em que parte da fatura é descontada automaticamente do benefício do INSS ou do salário. O “cartão benefício” é parecido com o consignado, mas que costuma incluir serviços extras, como seguro ou descontos em farmácia, além de permitir saque em dinheiro. Antes, essa margem era dividida em partes separadas. Uma parte podia ser usada para empréstimo consignado tradicional e outra parte era reservada exclusivamente para cartão consignado e cartão benefício. O que mudou é que, se o aposentado não estiver usando toda a margem reservada aos cartões, ele poderá aproveitar esse espaço “sobrando” para pegar um empréstimo consignado comum.
Indeferimento do BPC/LOAS: causas, fundamentos e estratégias de reversão
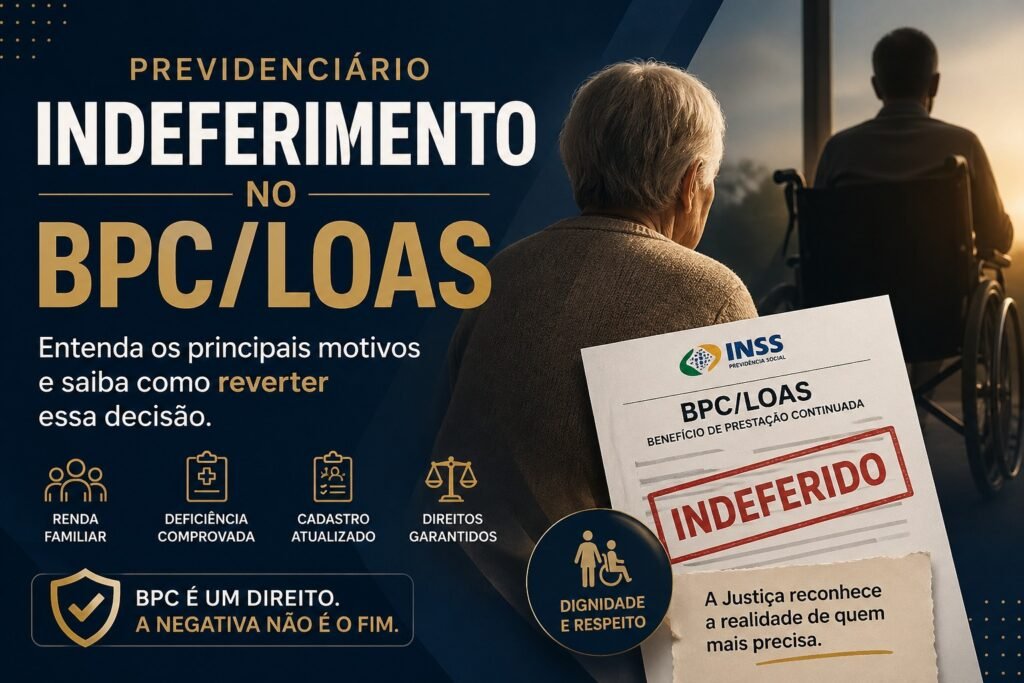
1. Introdução O Benefício de Prestação Continuada (BPC), previsto na Lei Orgânica da Assistência Social (LOAS), garante um salário mínimo mensal à pessoa idosa (65 anos ou mais) ou à pessoa com deficiência que comprove não possuir meios de prover a própria manutenção nem de tê-la provida por sua família. Apesar do caráter assistencial e protetivo, é comum o indeferimento administrativo pelo INSS, o que exige análise técnica e, muitas vezes, atuação jurídica para reversão. 2. Natureza jurídica do BPC/LOAS O BPC não é benefício previdenciário, mas assistencial. Portanto: Independe de contribuição ao INSS Não gera 13º salário Não deixa pensão por morte Seu fundamento está no art. 203, V, da Constituição Federal e na Lei nº 8.742/93 (LOAS). 3. Principais causas de indeferimento 3.1. Renda familiar acima do limite legal O critério objetivo tradicional é: Renda per capita inferior a 1/4 do salário mínimo Contudo, a jurisprudência relativiza esse critério, admitindo análise da situação de vulnerabilidade social. Problemas comuns: Inclusão indevida de rendas no cálculo Desconsideração de despesas essenciais (medicamentos, tratamentos) Falha na composição do grupo familiar 3.2. Não comprovação da deficiência Para pessoas com deficiência, o indeferimento pode ocorrer por: Laudo pericial desfavorável Não caracterização de impedimento de longo prazo Avaliação incompleta do aspecto social Importante destacar que a análise deve ser biopsicossocial, não apenas médica. 3.3. Falhas no Cadastro Único (CadÚnico) O CadÚnico é requisito essencial. Indeferimentos ocorrem por: Cadastro desatualizado Divergência de informações Omissão de membros da família 3.4. Problemas na composição familiar Erros frequentes: Inclusão de pessoas que não residem no mesmo domicílio Exclusão de membros obrigatórios Interpretação equivocada de renda de terceiros 3.5. Acumulação indevida de benefícios O BPC não pode ser acumulado com: Benefícios previdenciários Outros benefícios assistenciais (salvo exceções legais específicas) 4. Estratégias para reversão do indeferimento 4.1. Recurso administrativo O primeiro caminho é o recurso no próprio INSS, dentro do prazo de 30 dias. Medidas importantes: Revisão do cálculo da renda Atualização do CadÚnico Apresentação de documentos complementares 4.2. Ação judicial Quando o indeferimento persiste, a via judicial é altamente eficaz, especialmente porque: O Judiciário admite flexibilização do critério de renda Permite nova perícia (mais detalhada) Considera a realidade social concreta 4.3. Produção de provas A reversão depende fortemente da prova: Laudos médicos detalhados Relatórios sociais Comprovantes de despesas essenciais Declarações de vulnerabilidade 4.4. Revisão do conceito de família e renda A atuação jurídica deve focar em: Exclusão de rendas indevidas Aplicação de precedentes do STF e STJ Demonstração da miserabilidade real 5. Entendimento jurisprudencial relevante Os tribunais superiores consolidaram que: O critério de 1/4 do salário mínimo não é absoluto A vulnerabilidade social pode ser comprovada por outros meios A dignidade da pessoa humana deve prevalecer 6. Conclusão O indeferimento do BPC/LOAS, embora frequente, não é definitivo. Em muitos casos, decorre de análise restritiva do INSS ou falhas documentais. A atuação técnica — especialmente com foco em prova, revisão da renda e análise social — é determinante para a concessão do benefício, seja na via administrativa ou judicial.