
INSS deverá pagar salário de trabalhadoras afastadas por violência doméstica.
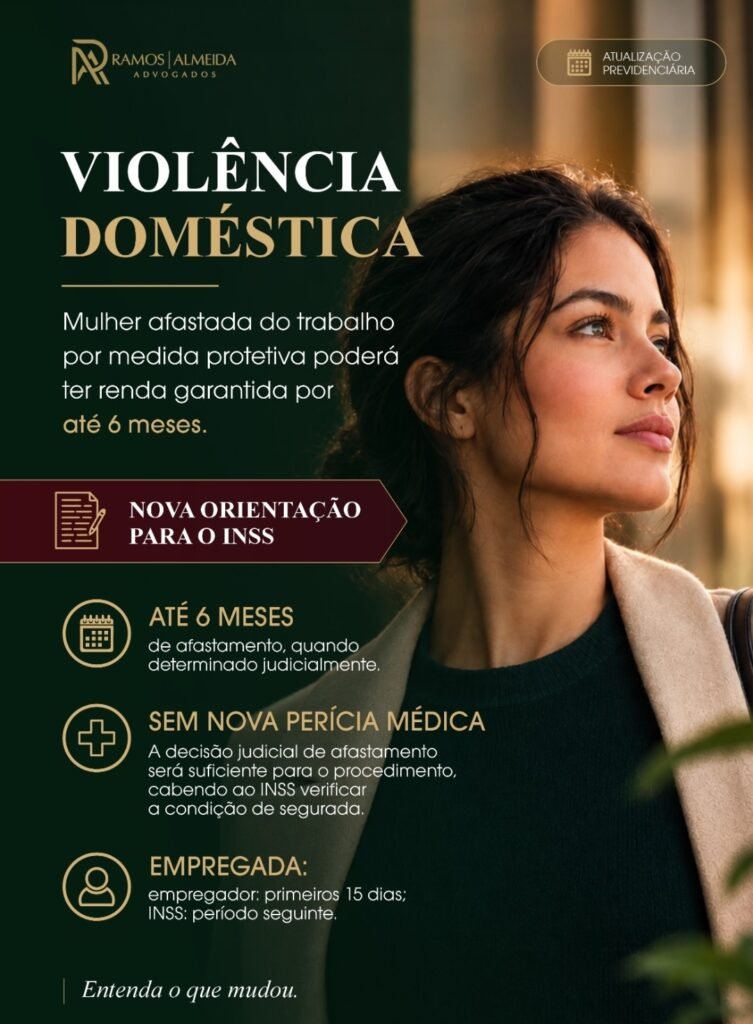
O Supremo Tribunal Federal (STF) consolidou um importante avanço na proteção social das mulheres brasileiras. Em decisão unânime, o Plenário rejeitou um recurso do Instituto Nacional do Seguro Social (INSS) e confirmou que as vítimas de violência doméstica ou familiar que precisarem se afastar do trabalho devem ter sua renda garantida. A decisão possui repercussão geral, o que significa que o entendimento no Tema 1.370 deve ser aplicado por todos os tribunais do país. A controvérsia jurídica teve origem em uma decisão paranaense que concedeu o afastamento de uma funcionária com a manutenção do vínculo trabalhista e o pagamento de valores durante o período. O INSS alegava que não seria possível oferecer proteção previdenciária em casos onde não houvesse uma incapacidade física gerada por lesão, mas os ministros entenderam de forma diferente. Natureza do benefício e responsabilidade pelo pagamento A Lei Maria da Penha já previa a manutenção do emprego por até seis meses para mulheres com medidas protetivas que exigissem o afastamento do posto de trabalho. Agora, o STF definiu que essa proteção deve ser obrigatoriamente acompanhada de suporte financeiro. O ministro relator, destacou que o afastamento por violência compromete a integridade física e psicológica da mulher, assemelhando-se juridicamente a uma incapacidade por acidente de qualquer natureza. ✅ Se a mulher for segurada do RGPS, a prestação terá natureza previdenciária. ✅ Para a segurada empregada, o empregador responde pelos primeiros 15 dias e o INSS pelo período posterior. ✅ Não haverá carência e o INSS não poderá rediscutir, por perícia, a necessidade do afastamento já determinado judicialmente. Caberá verificar, especialmente, a qualidade de segurada. ✅ O período de afastamento poderá repercutir no tempo de contribuição. ✅ Se não houver qualidade de segurada, a proteção terá natureza assistencial. ✅ O INSS e o Ministério da Previdência ainda deverão regulamentar o procedimento administrativo para cumprimento dessas decisões. ✅ E os valores pagos pelo INSS poderão ser cobrados posteriormente do agressor por meio de ação regressiva. A decisão é considerada histórica por integrar o Direito Previdenciário aos mecanismos de proteção aos direitos humanos das mulheres, conferindo eficácia real às medidas de urgência previstas na legislação brasileira. https://www.ieprev.com.br/nocias/stf-determina-que-inss-e-empresas-garantam-renda-de-mulheres-afastadas-por-violencia-domestica
Mulheres autônomas têm direito ao salário-maternidade
O salário-maternidade é um benefício às mulheres em casos de parto, adoção, guarda judicial ou aborto espontâneo e pago diretamento pelo Governo, através do INSS. Mas nem todas as mulheres com filhos têm direito. É preciso cumprir alguns requisitos. Antes mesmo do surgimento da Lei de Benefícios, de nº 8.213, em 1991, já existia o direito ao salário-maternidade. Porém, ele era limitado às mulheres empregadas (que trabalhassem de carteira assinada) que tivessem filhos. Em 1994, através da Lei nº 8.861/94, o direito ao benefício foi estendido também às seguradas especiais, ou seja, aquelas que exercem atividade rural ou na pesca em regime de economia familiar, sendo exigida a comprovação da atividade, ainda que de forma descontínua, nos 12 meses imediatamente anteriores à data do início do benefício. Em 1999, através da Lei 9.876/99,o salário-maternidade passou a ser devido também às seguradas autônomas, que contribuem via carnê como contribuintes individuais e às contribuintes facultativas, desde que paga uma quantidade mínima de contribuições ao INSS, a chamada carência, que era de 10 (dez) meses. Finalmente, a Lei nº 10.421, de 15 de abril de 2002, estendeu o salário-maternidade também para os casos de adoção ou guarda judicial para fins de adoção de crianças, sendo, nesse caso, pago também aos homens adotantes! O que mudou no salário-maternidade para as autônomas? Com isso, fazendo uma única contribuição ao INSS, é possível garantir que mulheres autônomas ou até mesmo desempregadas (contribuindo como facultativas) tenham direito ao salário-maternidade em casos de parto, adoção, guarda judicial ou aborto. Portanto, se você é mulher, trabalha como autônoma e está grávida ou teve filhos há menos de 05 (cinco) anos, você tem direito a receber o salário-maternidade, bastando fazer uma única contribuição ao INSS, via carnê, antes do nascimento do seu bebê. Se você já teve filhos mas não contribuiu nem uma única vez, nem antes e nem durante a gestação, infelizmente, não é mais possível buscar o benefício. Caso você tenha contribuído antes do nascimento de seu bebê, e, mesmo assim, tenha tido o benefício negado por causa da carência ou qualquer outro motivo, não se desespere, procure um advogado previdenciário especializado. https://prevdcrsta.com/blog/stf-muda-regra-para-autonoma-receber-salario-maternidade/
STF derruba idade mínima para aposentadoria por insalubridade
O Supremo Tribunal Federal (STF) no dia 03-06-2026, derruba a regra da reforma de previdência de 2019 que fixou idade mínima para aposentadoria especial de trabalhadores que exercem atividades com exposição a agentes nocivos à saúde. Entre eles estão mergulhadores de plataformas de petróleo e trabalhadores de minas subterrâneas. Por 6 a 5, a Corte declarou a inconstitucionalidade ao Artigo 19 da Emenda Constitucional n° 103 de 2019. A maioria dos ministros entendeu que a exigência de idade mínima, instituída pela Reforma da Previdência de 2019, contraria a própria finalidade da aposentadoria especial, que é a de impedir danos à saúde e à integridade dos trabalhadores. A emenda fixou idade mínima de 55 anos para aposentadoria de trabalhadores em atividades especiais que exigem mínimo 15 anos de contribuição, 58 anos para atividades que exigem 20 anos de contribuição e 60 anos quando se tratar de 25 anos de contribuição. Com a decisão do Supremo, os trabalhadores poderão se aposentar após cumprirem o tempo mínimo de contribuição Foram mantidas as regras de cálculo do benefício estabelecidas pela Emenda Constitucional 103 de 2019 e a vedação à conversão de tempo especial em tempo comum para períodos trabalhados após a reforma. “A criação do requisito etário irá obrigar o segurado a permanecer na área de risco por tempo superior ao tempo mínimo quando a implementação do requisito tempo de contribuição de 15, 20 e 25 anos ocorrer antes da idade mínima exigida, pois não é razoável crer que o segurado, ao completar o tempo mínimo, irá pedir o seu desligamento da sua atividade para buscar novo emprego em outra atividade para a qual não tem conhecimento”. https://www.cnnbrasil.com.br/politica/stf-derruba-idade-minima-para-aposentadoria-especial-por-insalubridade/#goog_rewarded
INSS Muda Regras do Crédito Consignado para Aposentados e Pensionistas
Apartir do dia 19/05/2026, aposentados e pensionistas do INSS têm que seguir novas regras para contratar empréstimo consignado. A nova regra exige… *Biometria Facial* A mudança mais importante é a exigência de biometria facial para validar a operação. Agora, depois de solicitar o crédito no banco, o beneficiário precisará acessar o aplicativo ou site Meu INSS para confirmar o contrato por reconhecimento facial. Sem isso, o dinheiro não será liberado. *Prazo de 5 dias* O segurado terá até cinco dias corridos para concluir a confirmação. Caso não faça a validação nesse prazo, o contrato será cancelado automaticamente. A medida foi criada após recomendações do Tribunal de Contas da União (TCU) e faz parte da Lei nº 15.327/2026, voltada ao aumento da segurança contra fraudes envolvendo aposentados e pensionistas. *Proibição de contratação por telefone* Outra mudança é a proibição da contratação de consignado por telefone ou por procuração de terceiros. A partir de agora, a validação precisa ser feita diretamente pelo beneficiário no ambiente digital do Meu INSS. *Prazo e carência maior para pagar* As novas regras também ampliam o prazo máximo de pagamento do consignado, que sobe de 96 para 108 parcelas mensais, o equivalente a nove anos. Além disso, o aposentado poderá contratar o empréstimo e começar a pagar somente depois de até três meses. *Espaço disponível para contratação* Houve alteração na margem consignável. O percentual não utilizado em modalidades como cartão consignado e cartão benefício poderá ser convertido em empréstimo consignado tradicional, desde que respeitados os limites legais de comprometimento da renda: até 40% para benefícios previdenciários e 35% para benefícios assistenciais. O cartão consignado é um cartão de crédito em que parte da fatura é descontada automaticamente do benefício do INSS ou do salário. O “cartão benefício” é parecido com o consignado, mas que costuma incluir serviços extras, como seguro ou descontos em farmácia, além de permitir saque em dinheiro. Antes, essa margem era dividida em partes separadas. Uma parte podia ser usada para empréstimo consignado tradicional e outra parte era reservada exclusivamente para cartão consignado e cartão benefício. O que mudou é que, se o aposentado não estiver usando toda a margem reservada aos cartões, ele poderá aproveitar esse espaço “sobrando” para pegar um empréstimo consignado comum.
Indeferimento do BPC/LOAS: causas, fundamentos e estratégias de reversão
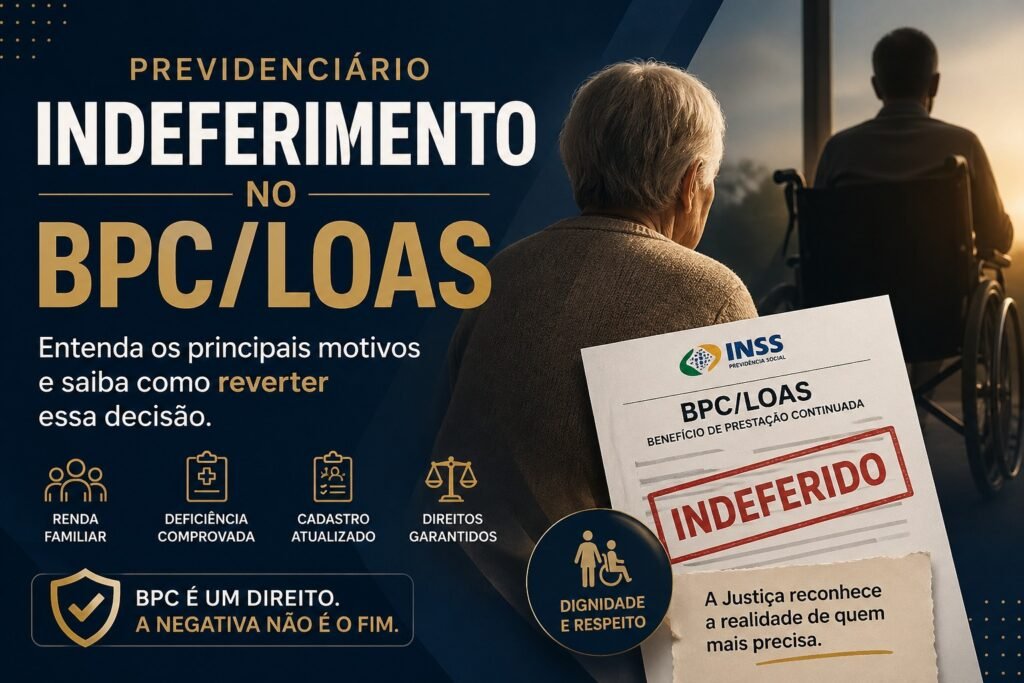
1. Introdução O Benefício de Prestação Continuada (BPC), previsto na Lei Orgânica da Assistência Social (LOAS), garante um salário mínimo mensal à pessoa idosa (65 anos ou mais) ou à pessoa com deficiência que comprove não possuir meios de prover a própria manutenção nem de tê-la provida por sua família. Apesar do caráter assistencial e protetivo, é comum o indeferimento administrativo pelo INSS, o que exige análise técnica e, muitas vezes, atuação jurídica para reversão. 2. Natureza jurídica do BPC/LOAS O BPC não é benefício previdenciário, mas assistencial. Portanto: Independe de contribuição ao INSS Não gera 13º salário Não deixa pensão por morte Seu fundamento está no art. 203, V, da Constituição Federal e na Lei nº 8.742/93 (LOAS). 3. Principais causas de indeferimento 3.1. Renda familiar acima do limite legal O critério objetivo tradicional é: Renda per capita inferior a 1/4 do salário mínimo Contudo, a jurisprudência relativiza esse critério, admitindo análise da situação de vulnerabilidade social. Problemas comuns: Inclusão indevida de rendas no cálculo Desconsideração de despesas essenciais (medicamentos, tratamentos) Falha na composição do grupo familiar 3.2. Não comprovação da deficiência Para pessoas com deficiência, o indeferimento pode ocorrer por: Laudo pericial desfavorável Não caracterização de impedimento de longo prazo Avaliação incompleta do aspecto social Importante destacar que a análise deve ser biopsicossocial, não apenas médica. 3.3. Falhas no Cadastro Único (CadÚnico) O CadÚnico é requisito essencial. Indeferimentos ocorrem por: Cadastro desatualizado Divergência de informações Omissão de membros da família 3.4. Problemas na composição familiar Erros frequentes: Inclusão de pessoas que não residem no mesmo domicílio Exclusão de membros obrigatórios Interpretação equivocada de renda de terceiros 3.5. Acumulação indevida de benefícios O BPC não pode ser acumulado com: Benefícios previdenciários Outros benefícios assistenciais (salvo exceções legais específicas) 4. Estratégias para reversão do indeferimento 4.1. Recurso administrativo O primeiro caminho é o recurso no próprio INSS, dentro do prazo de 30 dias. Medidas importantes: Revisão do cálculo da renda Atualização do CadÚnico Apresentação de documentos complementares 4.2. Ação judicial Quando o indeferimento persiste, a via judicial é altamente eficaz, especialmente porque: O Judiciário admite flexibilização do critério de renda Permite nova perícia (mais detalhada) Considera a realidade social concreta 4.3. Produção de provas A reversão depende fortemente da prova: Laudos médicos detalhados Relatórios sociais Comprovantes de despesas essenciais Declarações de vulnerabilidade 4.4. Revisão do conceito de família e renda A atuação jurídica deve focar em: Exclusão de rendas indevidas Aplicação de precedentes do STF e STJ Demonstração da miserabilidade real 5. Entendimento jurisprudencial relevante Os tribunais superiores consolidaram que: O critério de 1/4 do salário mínimo não é absoluto A vulnerabilidade social pode ser comprovada por outros meios A dignidade da pessoa humana deve prevalecer 6. Conclusão O indeferimento do BPC/LOAS, embora frequente, não é definitivo. Em muitos casos, decorre de análise restritiva do INSS ou falhas documentais. A atuação técnica — especialmente com foco em prova, revisão da renda e análise social — é determinante para a concessão do benefício, seja na via administrativa ou judicial.
Revisão e Planejamento Previdenciário: Entenda Seus Direitos e Como Maximizar Seus Benefícios
Muitos brasileiros deixam dinheiro na mesa — seja por não revisar benefícios concedidos com erro, seja por não planejar estrategicamente o momento de pedir a aposentadoria. Este artigo explica, em linguagem acessível, o que são as revisões previdenciárias, quando você tem direito a uma e como o planejamento previdenciário pode aumentar significativamente o valor do seu benefício. 1. O que é Revisão de Benefício Previdenciário? A revisão previdenciária é o ato de contestar, administrativa ou judicialmente, o valor ou as condições em que um benefício do INSS foi concedido. Em outras palavras: se o seu benefício foi calculado de forma errada, se considerou salários de contribuição abaixo do que deveria, ou se aplicou regras de transição desfavoráveis sem a devida verificação, você tem o direito de pedir que esse cálculo seja refeito. A revisão não serve apenas para aumentar o valor do benefício. Em alguns casos, ela pode também restabelecer um benefício que foi indevidamente cessado, ou corrigir a espécie do benefício — por exemplo, transformar um auxílio-doença em aposentadoria por invalidez quando a incapacidade se torna definitiva. “O segurado não é obrigado a aceitar passivamente um benefício calculado de forma inadequada. A lei garante o direito à revisão, e o advogado especializado é o profissional habilitado para identificar se houve erro no cálculo.” 2. Principais Tipos de Revisão Previdenciária Existem diversas modalidades de revisão, cada uma com fundamentos jurídicos e prazos específicos. As mais relevantes na prática são: Revisão do Salário-de-Benefício: ocorre quando os salários de contribuição utilizados no cálculo foram desconsiderados ou computados em valor menor do que o correto. Isso pode ocorrer por erro nos registros do CNIS (Cadastro Nacional de Informações Sociais) ou por desconsideração de vínculos empregatícios. Revisão da Vida Toda: tese jurídica que permite incluir todos os salários de contribuição do segurado no cálculo do benefício, inclusive os anteriores a julho de 1994. Para segurados que tinham salários altos antes do Plano Real, essa revisão pode representar um aumento expressivo. Revisão por Reconhecimento de Tempo Especial: quando atividades exercidas em condições prejudiciais à saúde (agentes nocivos como ruído, calor, produtos químicos) não foram reconhecidas como especiais pelo INSS, o segurado pode pedir revisão para que esse tempo seja convertido, reduzindo o período necessário para a aposentadoria. Revisão por Erro de Competência: situações em que o INSS concedeu o benefício aplicando legislação menos favorável, quando uma lei mais benéfica seria aplicável ao caso concreto. ⚠ Atenção: Prazo Decadencial • O direito à revisão do ato de concessão do benefício decai em 10 anos • Contados a partir da data do primeiro pagamento do benefício • Após esse prazo, a revisão só é possível em situações excepcionais • Consulte um especialista para verificar se o seu caso ainda está no prazo 3. O que é Planejamento Previdenciário? O planejamento previdenciário é o conjunto de estratégias jurídicas e contributivas adotadas antes do requerimento do benefício, com o objetivo de maximizar o valor da aposentadoria ou de antecipar a data em que o segurado poderá se aposentar. Diferente do que muitos pensam, planejar a aposentadoria não é exclusividade de quem está prestes a se aposentar. Quanto antes o planejamento for iniciado, maiores são as possibilidades de otimizar contribuições, reconhecer vínculos especiais, regularizar o CNIS e escolher a melhor regra de transição. “O planejamento previdenciário bem feito pode significar a diferença entre uma aposentadoria no valor mínimo e um benefício que realmente reflete a trajetória contributiva do segurado ao longo de toda a sua vida profissional.” 4. Estratégias de Planejamento: O que Avaliar? Um planejamento previdenciário sólido envolve a análise criteriosa de diferentes variáveis. Veja as principais: Análise do CNIS: verificação se todos os vínculos de emprego, contribuições como autônomo e contratos de trabalho estão corretamente registrados. Escolha da regra de transição: com a Reforma da Previdência (EC 103/2019), existem múltiplas regras de transição. A escolha da regra mais favorável depende do perfil contributivo de cada segurado. Reconhecimento de atividade especial: atividades exercidas com exposição a agentes nocivos podem ser convertidas, aumentando o tempo de contribuição efetivo. Contribuições em atraso ou complementares: em alguns casos, é possível verter contribuições retroativas (chamadas de contribuições em atraso) para regularizar períodos sem recolhimento. Melhor competência para requerer: o mês em que o benefício é requerido pode impactar o valor final, especialmente quando há aumentos salariais recentes ou variações no INPC/INSS. Acumulação de benefícios: verificação de se o segurado tem direito a acumular aposentadoria com outro benefício, como pensão por morte ou BPC/LOAS. 5. Regras de Transição: Qual é a Melhor para o Meu Caso? A Emenda Constitucional nº 103, de 2019, estabeleceu as novas regras da previdência social. Para os trabalhadores que já tinham tempo de contribuição acumulado antes da promulgação da emenda, foram criadas as regras de transição — um conjunto de critérios que permitem a aposentadoria sem cumprir integralmente as novas exigências. São cinco as regras de transição atualmente vigentes para o Regime Geral (INSS): Pedágio de 50%: exige que o segurado cumpra 50% do tempo que faltava para se aposentar na data da promulgação da EC 103/2019. Pedágio de 100%: voltada a quem faltava pouco tempo para se aposentar. Exige o cumprimento de 100% do tempo restante, com a vantagem de não exigir idade mínima. Pontos progressivos: sistema que exige a soma de pontos (idade + tempo de contribuição), com a pontuação mínima aumentando progressivamente até 2033. Idade progressiva: exige uma idade mínima que aumenta a cada ano (61 anos para mulheres e 65 para homens até 2023, com acréscimos progressivos). Tempo de contribuição com redutores: permite a aposentadoria com tempo completo, porém com redução no valor do benefício proporcional ao tempo faltante. Identificar qual dessas regras é mais vantajosa para cada segurado exige um estudo individualizado do histórico contributivo, da idade atual e das projeções de carreira. É nesse ponto que o suporte jurídico especializado faz toda a diferença. ✔ Checklist: Documentos para o Planejamento • Extrato do CNIS atualizado (retirado no Meu INSS ou presencialmente) • Carteira de Trabalho (todas as vias